
Prenons un T2 acheté 180 000 euros à Nantes, loué 650 euros hors charges, plus 50 euros de provisions. Sur le papier, le rendement brut ressort à 4,3 %. Les simulateurs s’arrêtent là. Ils ne disent pas ce que devient ce rendement le jour où le virement du 5 ne passe pas, et c’est pourtant la seule variable qui peut transformer un placement correct en placement négatif sur une année entière. Le calendrier qui suit est celui que fixe la loi, pas celui qu’espère le propriétaire.
Six semaines avant de pouvoir agir
Tout bail d’habitation contient une clause de résiliation de plein droit pour défaut de paiement du loyer. L’article 24 de la loi du 6 juillet 1989 précise qu’elle ne produit effet que six semaines après un commandement de payer resté sans réponse. Ce commandement est délivré par un commissaire de justice, et il doit mentionner, à peine de nullité, le délai de six semaines, le montant mensuel du loyer et des charges, le décompte de la dette, l’avertissement qu’une procédure de résiliation et d’expulsion peut suivre, la possibilité de saisir le fonds de solidarité pour le logement et celle de demander un délai de grâce au juge. Le texte complet et le détail de ces mentions sont sur la page consacrée à l’article 24 de la loi du 6 juillet 1989.
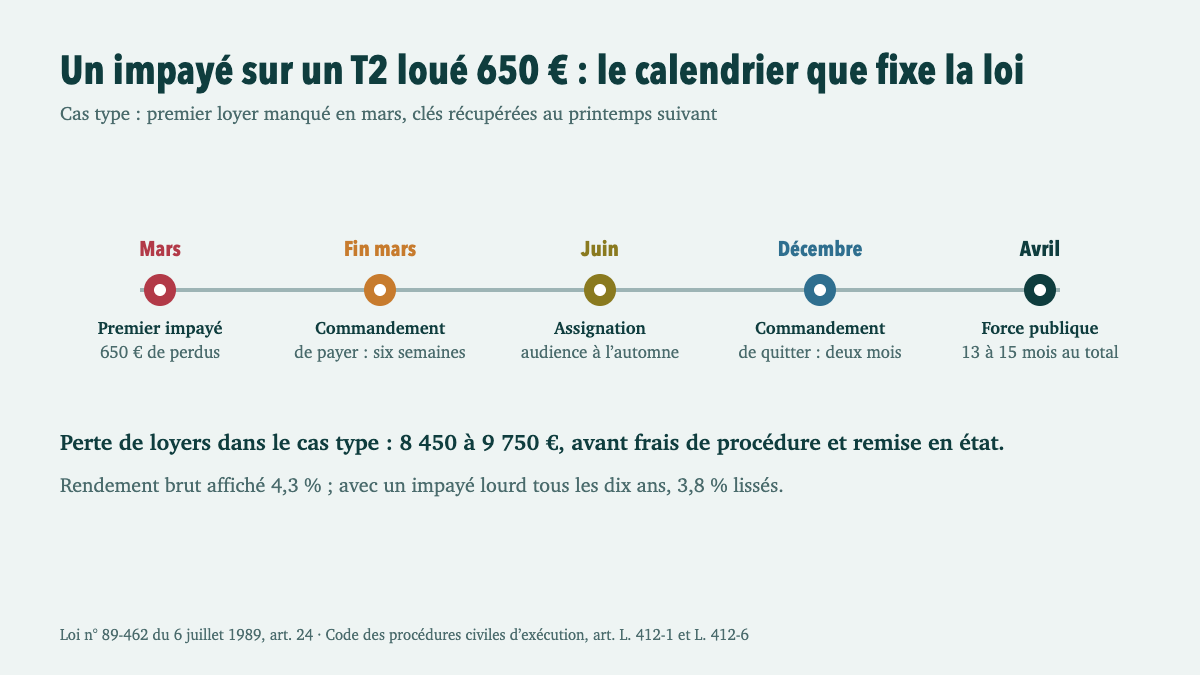
Pour le T2 nantais, cela signifie qu’un premier impayé en mars conduit, au mieux, à un commandement délivré fin mars et à une clause acquise mi-mai. Deux mois et demi de loyers, soit 1 625 euros, sont déjà partis. Quand l’impayé dure depuis deux mois sans interruption, ou que la dette atteint deux fois le loyer mensuel hors charges, le commissaire de justice signale aussi le dossier à la commission départementale de prévention des expulsions.
Le juge, puis les deux mois, puis l’hiver
La clause acquise, le bailleur assigne le locataire devant le juge des contentieux de la protection. Selon les tribunaux, l’audience se tient plusieurs mois après l’assignation. Le jugement constate la résiliation, condamne au paiement de la dette et ordonne l’expulsion. Un commandement de quitter les lieux est ensuite signifié, et le code des procédures civiles d’exécution, à l’article L. 412-1, interdit toute expulsion d’un lieu habité avant l’expiration d’un délai de deux mois suivant ce commandement. Le juge peut encore accorder au locataire des délais supplémentaires, et l’article L. 412-6 suspend toute mesure d’expulsion non exécutée entre le 1er novembre et le 31 mars, sauf relogement assuré ou entrée dans les lieux par voie de fait.
Reprenons le cas type avec des hypothèses prudentes : impayé en mars, commandement fin mars, assignation en juin, audience en octobre, jugement en novembre, commandement de quitter en décembre, trêve hivernale jusqu’au 31 mars, concours de la force publique au printemps. Le propriétaire récupère son appartement treize à quinze mois après le premier retard. À 650 euros par mois, la perte de loyers se situe entre 8 450 et 9 750 euros, avant les frais de procédure, la remise en état et la vacance qui suit. Sur un rendement brut de 7 800 euros par an, l’année est perdue, et une partie de la suivante.
Ce que ce calendrier change dans le calcul de rendement
Un investisseur qui raisonne comme pour un portefeuille boursier applique un taux de défaut à son loyer. Si l’on retient, par hypothèse, un impayé lourd tous les dix ans sur un logement donné, le coût lissé représente environ 800 à 900 euros par an sur ce T2, soit un rendement brut ramené de 4,3 % à 3,8 %. Ce chiffre est une illustration, pas une statistique nationale ; il sert à mesurer l’ordre de grandeur de ce que couvre une assurance loyers impayés. Si cette assurance coûte 3 % du loyer, soit 19,50 euros par mois dans l’exemple, elle absorbe un risque dont l’espérance de perte est du même ordre, avec l’avantage d’écrêter le pire scénario plutôt que de le lisser.
Le second levier tient au décompte de la dette. Les intérêts de retard, les indemnités d’occupation après résiliation du bail et les règlements partiels doivent être posés proprement dès la mise en demeure, parce que c’est ce décompte que le juge examine. Le calculateur de dette locative proposé par Mon Avocat Bailleur détaille loyers, charges, paiements reçus et indemnités d’occupation, avec un taux d’intérêt prérempli selon la qualité du créancier, et produit un décompte prêt à joindre au commandement.
La conclusion vaut pour tout placement : le rendement affiché d’un bien loué ne dit rien de son risque. Le risque, ici, a un calendrier écrit dans la loi, six semaines, puis deux mois, puis cinq mois de trêve, et c’est ce calendrier qu’il faut mettre dans le tableur avant d’acheter, pas après le premier virement manqué.
Sur la même bande · Actualités
- Comment l'appareil contre l'apnée du sommeil peut-il limiter les nuisances sonores ?
- Quels sont vos droits à la pension de réversion en tant que conjoint survivant en Algérie ?
- Comment calculer votre indemnité de licenciement dans la fonction publique : découvrez le simulateur en ligne
- Comment demander votre relevé de carrière par courrier : étapes et conseils pratiques
- Simulateur de salaire d’apprenti — l’outil