
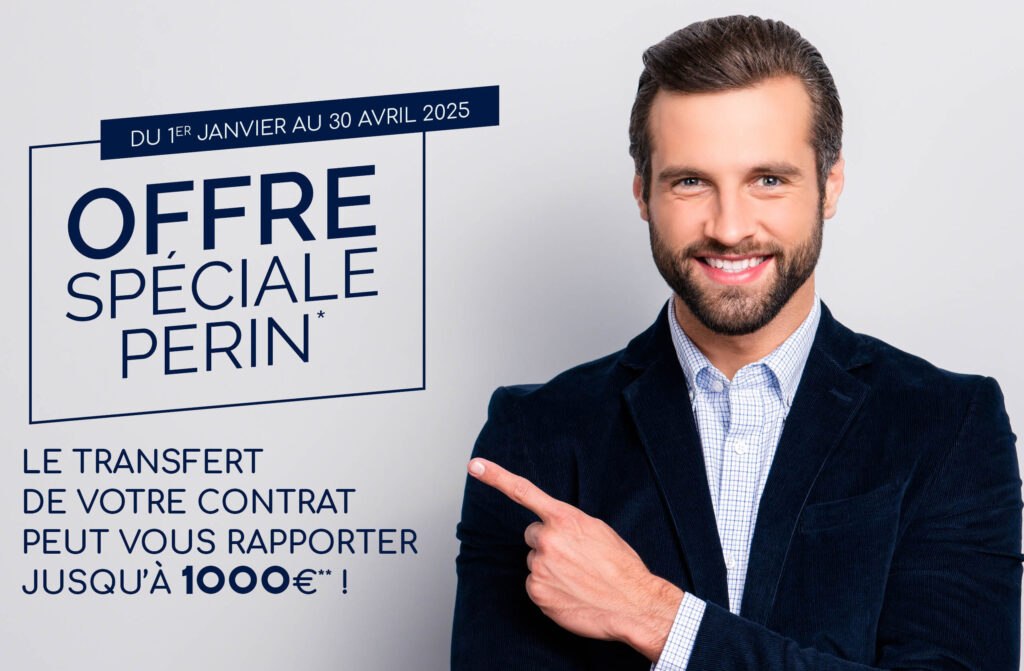

L’offre Gan Épargne Retraite attire l’attention avec des performances en hausse et une fiscalité avantageuse, notamment en 2025. Entre ambitions affichées, engagements financiers mesurés et retours clients contrastés, ce produit mérite un décryptage complet. Quels sont ses véritables atouts et ses limites concrètes ?
| 📌 Catégorie | 🔍 Informations Clés |
|---|---|
| 🎁 Offre Promotionnelle 2025 | Abondement de 1% dès 30 000€ (plafonné à 1 000€) Versement sans frais en novembre 2025 |
| ⭐ Produit phare | PERin « Gan Nouvelle Vie » – sorties possibles en capital, rente ou mixte Déblocage anticipé pour achat résidence ou motif exceptionnel |
| ⚙ Modes de gestion | Gestion libre / Pilotée à horizon / Mixte – adapté à votre profil et horizon retraite |
| 🛡 Protections incluses | Garantie plancher, garantie majorée, garantie relais pour les proches |
| 💸 Versements | 100 € / mois ou 300 € en versement libre |
| 📈 Rendement (fonds en euros) | 2021 : 0,90% (libre) – 1,20% (pilotée) 2024 : 2,00% (libre) – 3,50% (pilotée) 2025 : 4,50% (prévision) – Concurrent Swisslife : 4,75%, Agipi Far : 5,00% |
| 💰 Frais | Versement : 4,50% Gestion : 0,70% (euros), 0,96% (UC) Frais supplémentaires : Aucun |
| 🧩 Flexibilité | 1 fonds en euros 100% sécurisé + 30 UC disponibles Rente simple, réversible, garantie, majorée ou minorée possibles |
| 👥 Retours clients | Note moyenne : 1,2 / 5 (82 avis) Forces : bon accompagnement, offres complètes Faiblesses : lenteur, suivi, relation client inconstante |
| 🧾 Avantages fiscaux | Déductibilité des versements imposables dans les limites légales Réduction d’impôt sur le revenu selon situation |
| 📌 En Bref | 💼 Offre complète, souple et fiscalement avantageuse 🚩 À surveiller : frais de versement élevés et expérience client mitigée 🏆 Bon équilibre entre performance, protection et options à personnaliser |
Simulateur PER Gan Nouvelle Vie
Gan épargne retraite : une stratégie promotionnelle pour capter l’épargne longue

Offre spéciale Opportunité Épargne : coup de pouce temporaire
En 2025, Gan propose une incitation directe à l’investissement grâce à l’abondement de 1 % pour tout versement dès 30 000 €. Ce bonus, plafonné à 1 000 €, est conditionné à une échéance précise : le versement prévu en novembre. Intégré sans frais, ce dispositif vient compléter les autres avantages fiscaux liés au produit.
Gan Nouvelle Vie : que vaut le PERin phare de l’assureur ?
Fonctionnement et bénéfices pour l’épargnant
Le Plan d’Épargne Retraite Individuel (PERin) « Gan Nouvelle Vie » se distingue par sa souplesse de gestion et sa fiscalité attractive :
- Déduction fiscale des versements du revenu imposable
- Sortie possible en capital ou rente, voire une combinaison
- Déblocage anticipé en cas de force majeure ou pour achat de la résidence principale
Cette structure permet d’adapter son épargne à l’évolution de sa situation personnelle, ce qui reste un levier appréciable pour les TNS, libéraux ou salariés cherchant à diversifier leur épargne à long terme.

Modes de gestion et flexibilité individuelle
Trois niveaux de gestion sont disponibles, selon ton appétence au risque :
- Gestion libre : tu pilotes intégralement ton allocation
- Gestion pilotée à horizon : un gestionnaire ajuste le portefeuille selon l’âge de départ à la retraite
- Gestion mixte : une combinaison des deux, utile pour tester ou rééquilibrer intelligemment
Garanties protègent l’épargne et les proches
Le PERin inclut plusieurs protections intégrées contre les aléas :
- Garantie plancher : en cas de décès, les versements sont remboursés au minimum
- Garantie majorée : revalorisation en cas de décès avant une date limite
- Garantie relais : versement d’un capital temporaire aux ayants droits

Performances du PER Gan sur 2025 : que disent les chiffres ?
Évolution des rendements récents
Les performances du fonds en euros progressent clairement. Sur les trois dernières années, on note :
- 2021 : 0,90 % en gestion libre, 1,20 % en gestion pilotée
- 2024 : 2,00 % (libre), 3,50 % (pilotée)
- 2025 (prévision/dernier taux) : 4,50 %, gestion non précisée
Comparaison des rendements 2025
| Produit | Rendement 2025 |
|---|---|
| PER Gan Nouvelle Vie | 4,50 % |
| PER Swisslife | 4,75 % |
| PER Agipi Far | 5,00 % |
La performance du PER Gan reste compétitive, mais inférieure à d’autres offres concurrentes. À pondérer selon les services associés et la structure des frais.
Frais du PER Gan : une faiblesse structurelle ?
La grille tarifaire du PER Gan Nouvelle Vie est à décortiquer avec attention :
- Frais de versement : 4,50 %, plus que chez certains concurrents
- Frais de gestion : 0,70 % sur fonds en euros, 0,96 % sur unités de compte
- Frais supplémentaires : néant (position avantageuse face à Swisslife et ses frais fixes)
Supports d’investissement et options de sortie variés
Une diversité de supports appréciée
Le contrat Gan Nouvelle Vie permet d’investir :
- Sur un unique fonds en euros 100 % sécurisé, sans plafond
- Dans plus de 30 unités de compte, pour diversifier selon ton profil de risque
Sortie en capital ou rente : à toi de choisir
À la retraite, plusieurs options s’offrent :
- Rente viagère simple
- Rente réversible (pour protéger un proche)
- Rente avec annuités garanties
- Rente majorée/minorée, selon tes besoins en début ou fin de retraite
Gan épargne retraite : que pensent les assurés ?
Analyse des retours d’expérience client (2024)
D’après les avis publiés sur Opinion Assurances, la note moyenne du PER de Gan est très faible : 1,2 / 5 sur 82 avis. De nombreux assurés rapportent :
- Des problèmes de suivi de dossier
- Un manque d’écoute de certains conseillers en agence
- Une gestion perçue comme lente
“J’ai attendu quatre mois pour un simple certificat de capital. Impossible d’avoir des réponses claires, tout passe par des plateformes injoignables.” – Marie D., 52 ans, avis vérifié (2024)
Certains témoignages nuancent cependant ce constat : l’accueil téléphonique ou physique reste salué pour sa qualité humaine dans plusieurs agences locales.
Forces et faiblesses structurelles
| Forces | Faiblesses |
|---|---|
| Flexibilité des sorties | Service client inégal |
| Gamme de garanties décès | Délais de traitement longs |
| Stabilité du groupe Groupama | Note d’expérience client globalement dégradée |
Gan épargne retraite 2025 : un produit équilibré mais imparfait
Ce Plan d’épargne retraite Gan navigue entre bon positionnement financier et image client fragile. Il combine des dispositifs adaptés (abondement, fiscalité, souplesse de gestion), un encadrement robuste via Groupama, mais reste grevé par une qualité de service à rattraper. Il s’adresse à des profils autonomes ou suivis par un conseiller proactif et stable.
Sur la même bande · Épargne
- Assurance vie MAAF : ce que valent les contrats et leurs frais
- Peut-on garder son prêt immobilier après une vente ?
- Qui paie les frais d'avocat dans une succession : décodez les coûts juridiques du partage d'héritage
- Déclaration d'option fiscale pour entrepreneurs : comment optimiser vos impôts ?
- L’épargne salariale — le dossier complet
- Intérêts du livret A — l’outil

