
Frais de scolarité, loyer, transport, matériel : les études représentent un budget important. Selon sa situation familiale, sa formation et son projet, chaque étudiant dispose de solutions différentes. Bourse, alternance, aides au logement, job ou emprunt : ces leviers peuvent souvent se combiner. Voici un tour d’horizon pour s’y retrouver.
Faire le point sur son budget avant de choisir
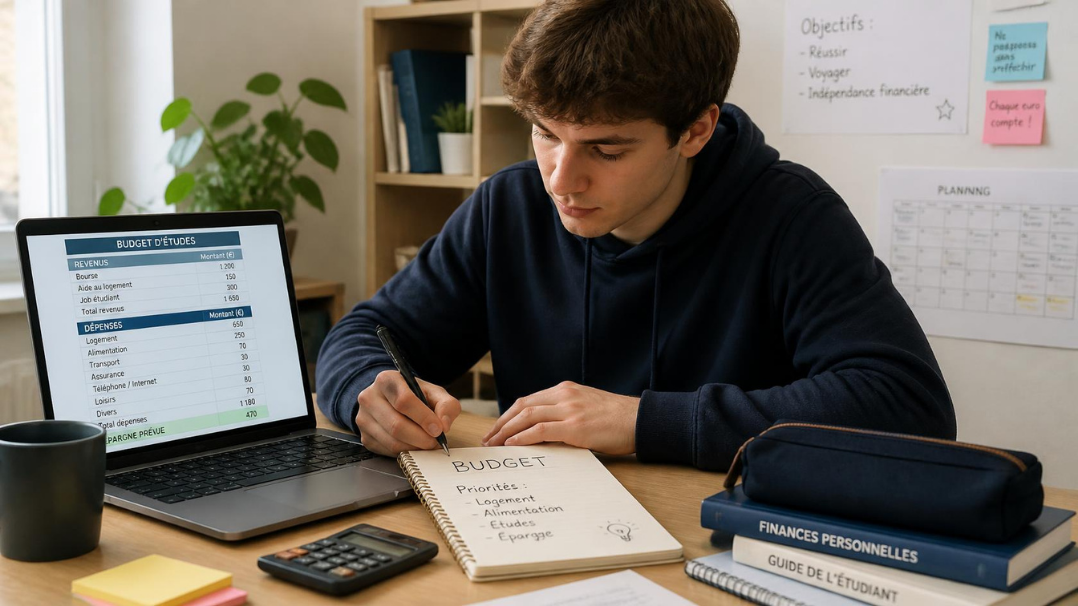
Avant d’envisager une solution de financement, il faut estimer ses besoins réels. Les dépenses ne se limitent pas aux frais d’inscription. Le logement pèse souvent le plus lourd, surtout dans les grandes villes. S’y ajoutent l’alimentation, les transports, l’équipement informatique ou un éventuel séjour à l’étranger. Une fois ce budget établi, on peut identifier les aides accessibles, puis, si nécessaire, étudier des solutions comme mon prêt étudiant pour compléter le financement.
Pour bâtir ce budget, listez :
- Les frais de scolarité et d’inscription ;
- Le loyer, le dépôt de garantie et les frais d’installation ;
- Les dépenses courantes : alimentation, transport, téléphone ;
- L’équipement nécessaire à la formation ;
- Les éventuelles expériences à l’étranger : stage, échange, semestre universitaire.
Profil boursier : les aides sur critères sociaux
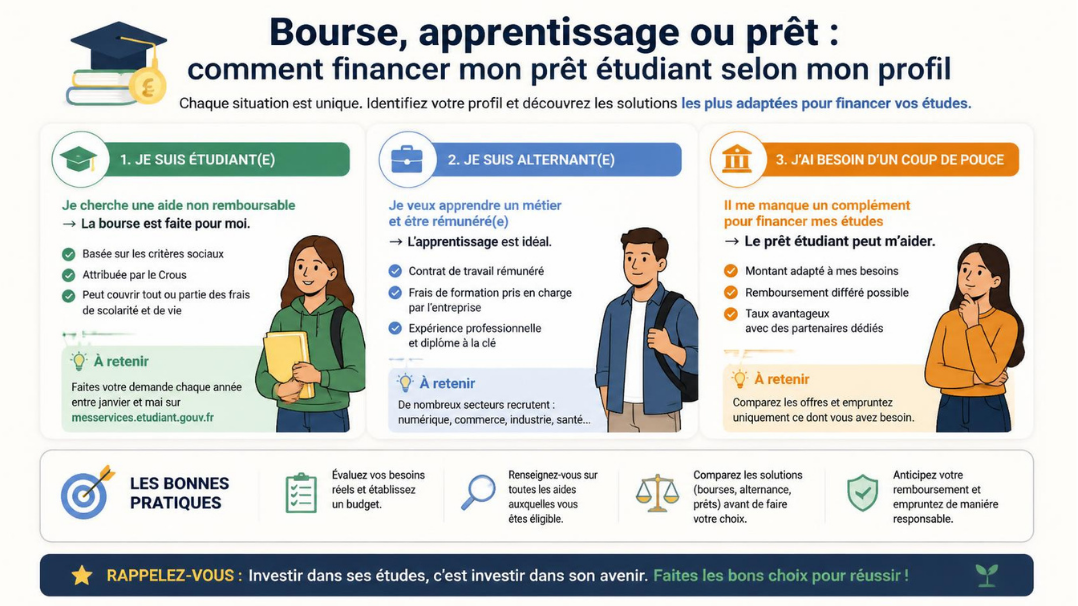
La bourse sur critères sociaux est versée par le Crous aux étudiants dont les ressources familiales sont modestes. Son montant dépend notamment des revenus du foyer, du nombre d’enfants à charge et de la distance entre le domicile et le lieu d’études.
Bon à savoir :
- La demande se fait chaque année, idéalement dès l’ouverture de la campagne ;
- Le statut de boursier ouvre droit à l’exonération des frais d’inscription à l’université ;
- Il donne aussi un accès prioritaire aux logements Crous.
Les étudiants peuvent également solliciter une aide au logement auprès de la CAF, sous conditions de ressources.
Profil apprenti : étudier en étant rémunéré
L’apprentissage permet d’alterner formation et périodes en entreprise. L’apprenti signe un contrat de travail et perçoit un salaire, calculé en pourcentage du Smic selon son âge et son année de contrat. Autre avantage : les frais de formation sont pris en charge et ne sont pas facturés à l’apprenti.
Cette voie a aussi ses contraintes. Il faut trouver une entreprise d’accueil, ce qui demande parfois du temps. Le rythme alterné exige une bonne organisation.
Profil emprunteur : le prêt étudiant
Lorsque les aides ne suffisent pas, le prêt étudiant peut compléter le financement. Il s’agit généralement d’un prêt personnel amortissable à taux fixe. Il peut couvrir les frais de scolarité comme les dépenses de la vie courante.
Qui peut emprunter ?
Selon les établissements, le prêt étudiant s’adresse aux étudiants et apprentis inscrits dans un établissement reconnu. Certaines offres sont accessibles dès 15 ans : dans ce cas, c’est le parent qui est emprunteur pour le mineur. Comme pour tout crédit, l’accord dépend de l’étude du dossier par le prêteur.
Le différé de remboursement
Beaucoup de prêts étudiants proposent un différé de remboursement. Il permet de commencer à rembourser après la fin des études. On distingue généralement :
- Le différé partiel : seuls les intérêts et l’assurance sont payés pendant les études ;
- Le différé total : aucune mensualité pendant les études, mais les intérêts s’accumulent.
Le différé apporte de la souplesse, mais il augmente le coût total du crédit. Il est important de comparer ce coût avant de choisir.
Un prêt sans caution parentale ?
Tous les étudiants ne peuvent pas compter sur un garant. L’État a mis en place un prêt étudiant garanti, qui ne nécessite pas de caution parentale. Il est réservé, sous conditions d’âge et de nationalité, aux étudiants inscrits dans l’enseignement supérieur. La garantie est assurée par Bpifrance, mais le prêt reste soumis à l’accord de la banque. Les modalités sont présentées sur etudiant.gouv.fr.
Les points de vigilance avant d’emprunter
Un prêt étudiant engage pour plusieurs années. Quelques précautions s’imposent :
- Emprunter le juste nécessaire, après avoir sollicité les aides disponibles ;
- Comparer le TAEG, qui inclut l’ensemble des frais ;
- Vérifier le coût de l’assurance emprunteur ;
- Anticiper ses revenus futurs et la durée de recherche d’emploi ;
- Lire attentivement les conditions du différé et des remboursements anticipés.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Combiner les solutions selon son profil
Il n’existe pas de financement unique adapté à tous. Un étudiant boursier peut compléter ses ressources par un job à temps partiel. Un apprenti peut financer un logement grâce à son salaire et aux aides au logement. Un prêt peut, lui, couvrir une dépense ponctuelle, comme un semestre à l’étranger.
L’essentiel est de partir de ses besoins réels, de mobiliser d’abord les aides existantes, puis de n’emprunter qu’en connaissance de cause.
Sur la même bande · Banque au quotidien
- Wero : le virement instantané entre particuliers expliqué
- Le Crédit Mutuel d'Épinay-sur-Seine : la banque qui vous accompagne dans tous vos projets !
- Comment la carte de magasin avec réserve d'argent en ligne révolutionne-t-elle le shopping moderne ?
- C'est quoi un compte de dépôt : tout ce que vous devez savoir
- La banque au quotidien — le dossier complet
- Convertisseur de devises — l’outil