
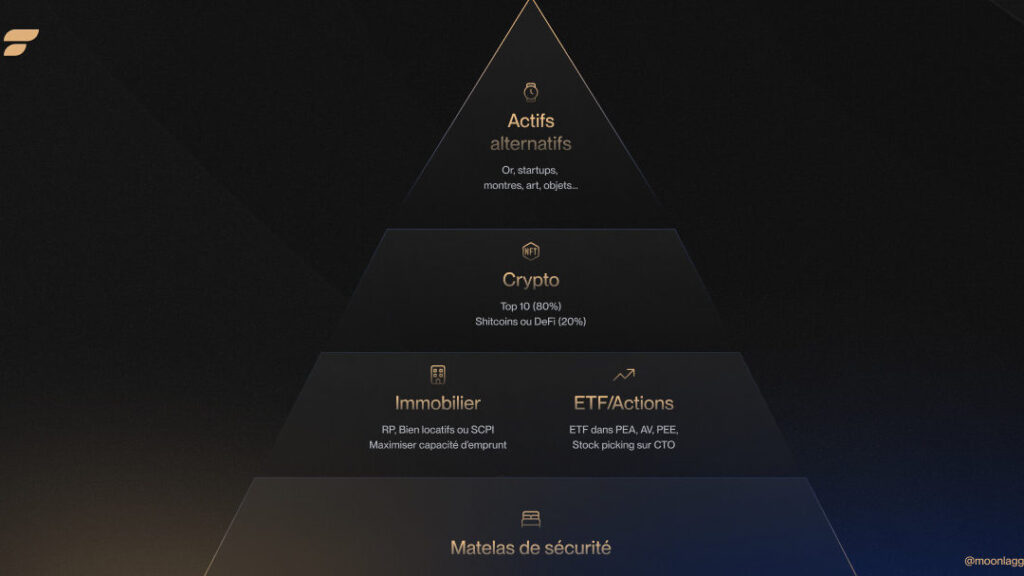

Quel que soit son niveau de revenus, structurer intelligemment ses placements reste une démarche incontournable pour construire un patrimoine stable et rentable. La pyramide de l’épargne offre un cadre simple mais puissant pour répartir ses actifs de manière rationnelle, en fonction de son profil et de ses projets. Saviez-vous qu’elle repose sur un équilibre subtil entre sécurité, croissance et risque calculé ?
📊 Répartition optimale de votre épargne en 2025
Objectif : Structurer son patrimoine par niveau de risque et horizon de placement.
| 🔒 Niveau de risque | 💼 Typologie de placement | 📊 Part conseillée |
|---|---|---|
| Sécurisé (base) | Livret A, LDDS, LEP, fonds euros, obligations d’État | 50-60 % |
| Croissance modérée | ETF, SCPI, immobilier locatif, crowdfunding | 20-30 % |
| Spéculatif (haut risque) | Crypto, private equity, start-ups, matières premières | 5-10 % |
- 🔧 Astuce 🧠 : 6 mois de dépenses en épargne de précaution recommandés.
- 📦 Enveloppes fiscales utiles : Assurance vie, PEA, PER pour optimiser sur le long terme.
- 🌍 Diversification : Géographique, sectorielle, ETF monde, or, SCPI.
- 📉 Tendance 2025 : Taux en baisse, rendement Livret A à 2,4 %, bascule vers les supports à rendements moyens.
- 🏡 Résidence principale : Détermine la liquidité nécessaire selon stade d’achat ou location.
- 🔁 Bonne pratique : Rééquilibrer régulièrement selon profil, âge et tolérance au risque.
Calculateur de repartition d’epargne
Securise
Croissance moderee
Speculatif
« ; if(revenu * 6 > epargne) { recommandation += « – Priorite: constituez une epargne de precaution de » + (revenu * 6).toFixed(2) + » EUR
« ; } if(age < 30) { recommandation += "- Profitez de votre jeune age pour prendre plus de risques calculés
« ; } if(age > 50) { recommandation += « – Securisez progressivement votre patrimoine
« ; } document.getElementById(‘recommandations-12345’).innerHTML = recommandation; document.querySelector(‘.results-12345’).style.display = ‘block’; });

Comprendre la pyramide de l’épargne pour 2025
La pyramide de l’épargne est un modèle structurant qui permet de hiérarchiser ses investissements selon leur niveau de risque et leur liquidité. Elle repose sur trois niveaux complémentaires : sécurisation du capital, croissance à moyen terme, et diversification dynamique avec des instruments à haut rendement.
Ce modèle s’adapte à tous les profils : jeunes actifs, familles en construction de patrimoine, ou retraités prudents. Son intérêt : éviter les erreurs de placement, tout en adaptant sa stratégie à l’évolution de son cycle de vie.
Répartition des placements selon la pyramide de l’épargne
Base de la pyramide : les placements sécurisés (50-60 %)
Fondation incontournable, cette catégorie vise la liquidité et la protection du capital en toute circonstance. Elle constitue l’épargne de précaution ou de court terme accessible à tout moment. On parle ici d’actifs avec un très faible risque et une disponibilité immédiate.
- Livret A, LDDS, LEP
- Fonds en euros via l’assurance vie
- Comptes à terme
- Plan et compte épargne logement (PEL/CEL)
- Obligations d’État
« Avant d’investir ailleurs, sécurisez 3 à 6 mois de dépenses courantes. C’est la meilleure protection contre les imprévus. » — Conseiller Patrimonial, article Capital

Milieu de pyramide : placements à croissance modérée (20-30 %)
À ce niveau, on équilibre prudence et croissance. Ces supports visent un rendement raisonnable sur le moyen ou long terme avec un risque maîtrisé. Ils permettent de structurer une dynamique patrimoniale stable.
- Actions via ETF ou OPCVM sur grandes capitalisations
- SCPI (Sociétés Civiles de Placement Immobilier)
- Obligations d’entreprises
- Immobilier locatif ou en VEFA
- Crowdfunding immobilier bien sélectionné
- Fonds diversifiés en assurance vie
- PEA (jusqu’à 150 000 € individuellement)
Ces actifs nécessitent une gestion un peu plus active. En fonction de votre horizon de placement, vous pouvez ajuster la pondération entre immobilier, actions ou obligations.
Sommet de la pyramide : placements spéculatifs (5-10 %)
Ces instruments sont volatils, risqués mais à fort potentiel. On y affecte uniquement la part du capital que l’on accepte de voir fluctuer fortement. Il s’agit ici d’opportunités à rendement élevé, mais non garanties.
- Crypto-monnaies
- Investissements dans des start-ups
- Matières premières (or, pétrole, etc.)
- Private equity
- Actions de croissance non rentables
- Produits dérivés ou options
À manier avec stratégie. Le suivi est indispensable pour éviter les dérives ou les biais émotionnels.

Les enveloppes fiscales à privilégier
Les dispositifs d’épargne bénéficiant d’un cadre fiscal avantageux permettent d’optimiser vos rendements nets. Plusieurs enveloppes méritent une attention particulière selon vos objectifs :
- Assurance vie : multisupports, fiscalité allégée après 8 ans
- PEA : exonération d’impôt après 5 ans, grands ETF éligibles
- PER : déduction fiscale à l’entrée, idéal pour l’épargne retraite
Cette structuration permet d’adapter votre pyramide de l’épargne en tenant compte de vos objectifs fiscaux et temporels.
Intégrer la diversification dans la pyramide
Pour stabiliser les performances de votre portefeuille et limiter les chocs, diversifier correctement est une clef : géographiquement, sectoriellement, et par classe d’actifs.
| Type de diversification | Exemples d’actifs |
|---|---|
| Géographique | ETF Monde, immobilier international, or physique |
| Sectorielle | Santé, technologie, énergie via OPCVM ou ETF |
| Support | Livrets, assurance vie, actions, SCPI |
Une philosophie efficace consiste à toujours éviter de concentrer plus de 25 % de ses avoirs sur une seule classe d’actifs, hors épargne sécurisée.
Cycle de vie et pyramide d’épargne
Votre âge et votre horizon de vie influent directement sur la construction de votre pyramide. Chaque étape requiert des ajustements :
- Activité pro stable → prioriser la croissance modérée
- Projet familial ou immobilier → maintenir liquidité renforcée
- Pré-retraite → réaffectation vers des revenus réguliers
Rééquilibrer son portefeuille tous les 12 à 24 mois permet d’adapter la stratégie à ses besoins.
« La répartition idéale n’est pas figée. Elle doit bouger avec votre situation personnelle et les évolutions de marché. » — Auditeur patrimonial chez PLEION
Tendances épargne 2025
Le contexte économique joue un rôle majeur. Voici les éléments clés à intégrer dans sa réflexion patrimoniale :
- Taux d’épargne élevé : 17,9 %
- Baisse des taux directeurs : rendements des livrets en recul
- Rendements attendus pour 2025 :
- Livret A : 2,4 %
- LEP : 3,5 %
Résultat : les épargnants s’orientent vers des supports à rendement moyen sur 3 à 6 ans. La pyramide de l’épargne permet d’intégrer ce mouvement sans déséquilibre.
Démo vidéo : bien investir avec la pyramide de l’épargne
Pour compléter cette approche, visionnez cette vidéo explicative claire et concrète sur le sujet :
Synthèse de la répartition conseillée en 2025
| Niveau de risque | Typologie de placement | Part recommandée |
|---|---|---|
| Sécurisé (base) | Livret A, LDDS, LEP, fonds euros, obligations d’État | 50-60 % |
| Croissance modérée | Actions solides, SCPI, immobilier, crowdfunding, GFI | 20-30 % |
| Spéculatif (haut risque) | Crypto, private equity, matière premières, start-ups | 5-10 % |
Sur la même bande · Épargne
- Comment les taux d'emprunt immobilier de mars 2023 affectent votre pouvoir d'achat immobilier ?
- Assurance vie Crédit Agricole : les contrats, les frais et le fonds euros
- Assurance obsèques caisse d'épargne : ce qu'il faut savoir avant de souscrire
- Épargne salariale CIC : accéder à son compte, débloquer, transférer
- L’épargne salariale — le dossier complet
- Intérêts du livret A — l’outil

