
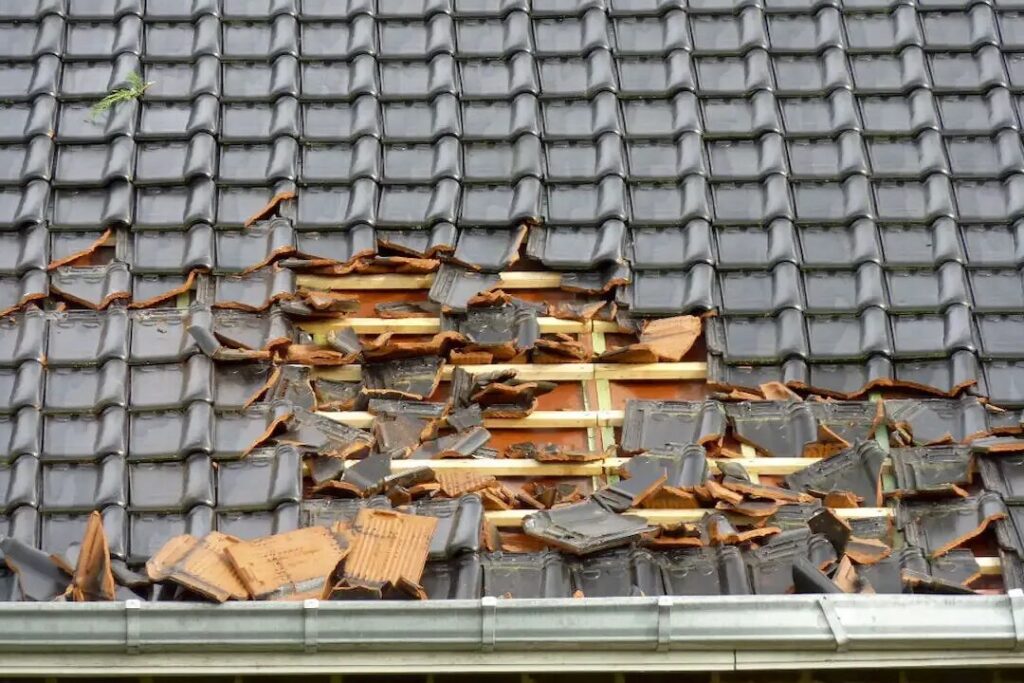

La toiture est l’une des parties cruciales de votre habitat, veillant sur votre confort et votre sécurité. Mais que se passe-t-il lorsqu’elle montre des signes de vieillesse ? L’assurance toiture vétusté devient alors un sujet d’intérêt majeur pour tout propriétaire soucieux de protéger son investissement.
Comprendre l’assurance toiture pour une maison vieillissante
La toiture d’une maison, avec le temps, subit inévitablement les affres du climat et de l’usure. Une assurance spécifique peut couvrir ces dégâts souvent nommée garantie vétusté dans les polices d’habitation.

Que couvre précisément cette assurance ?
Une garantie vétusté pour les toitures assure généralement la réparation ou le remplacement des éléments endommagés suite à des phénomènes naturels ou accidentels. Cela, bien sûr, dans le respect des clauses du contrat souscrit.
Les critères influençant la couverture d’assurance
Plusieurs facteurs sont à considérer lorsque l’on parle d’assurance pour une toiture vieillissante :
- L’âge du toit : Plus il est vieux, plus le pourcentage de vétusté appliqué sera élevé.
- Les matériaux utilisés pour votre toiture : Certains matériaux ont une durée de vie plus longue et peuvent influencer les termes de l’assurance.
- Le type de dommage : Les conditions spécifiques du contrat déterminent quels dommages sont couverts.
- La maintenance de la toiture : Une toiture bien entretenue pourrait bénéficier de meilleures conditions d’assurance.
Par exemple, si une tempête endommage gravement votre toit, et que la vétusté est estimée à 30%, l’assurance vous remboursera les frais de réparation après déduction de ce taux de vétusté.
Faire le bon choix d’assurance
S’adresser à un courtier ou à un agent d’assurance expérimenté peut vous aider à naviguer parmi les offres du marché pour trouver celle adaptée à votre situation.

Les modalités de remboursement à connaître
Les compagnies d’assurance utilisent différentes méthodes pour calculer le remboursement :
- Valeur à neuf : remboursement équivalant au coût de remplacement par du neuf, sans considérer la vétusté.
- Valeur réelle : prise en compte de la dépréciation liée à l’âge et l’usure du toit.
La souscription et gestion des sinistres
La souscription à une assurance nécessite une évaluation de votre toiture. En cas de sinistre, vous devrez procéder à une déclaration dans les délais imposés par votre assureur et fournir les preuves des dommages subis.

Quelles démarches en cas de sinistre ?
Agir rapidement est primordial :
- Faites un état des lieux.
- Contactez votre assureur.
- Conservez les preuves des dommages (photos, factures).
- Soyez réactif dans vos échanges avec l’assureur.
Est-il possible de négocier sa couverture ?
Oui, certaines clauses sont ajustables. Par ailleurs, des options supplémentaires peuvent être ajoutées à votre contrat pour améliorer votre couverture, telles que la garantie « tous risques ».
Les erreurs à éviter lors de la souscription
Evitez de minimiser l’étendue des garanties souhaitées pour économiser sur les primes. Un sinistre non couvert pourrait s’avérer bien plus coûteux.
Exemples concrets d’application
Considérons deux scénarios :
Scénario favorable
Un propriétaire réalise un entretien régulier de sa toiture. Après une forte tempête, bien que son toit soit âgé de 15 ans, l’assurance accepte de couvrir l’intégralité des frais de réparation puisque la vétusté a été jugée minime grâce à l’entretien.
Scénario défavorable
À l’inverse, une propriété négligée entraine une forte dépréciation de la toiture. La compagnie d’assurance applique donc un taux de vétusté élevé réduisant considérablement le montant remboursé après des dommages causés par une tempête.
Tableau comparatif des couvertures
| Assurance | Couverture basique | Options supplémentaires | Exclusion typique |
|---|---|---|---|
| Formule classique | Fuites consécutives à une tempête | Garantie tous risques | Usure normale |
| Formule élargie | Inclut la formule classique + dommages aux gouttières et fenêtres de toit | Valeur à neuf | Mauvais entretien |
En conclusion, choisir une assurance toiture adaptée à la vétusté de votre toit est essentiel pour garantir votre sérénité. Pesez bien les options disponibles, ne négligez pas l’importance d’un entretien régulier et soyez proactifs dans la gestion d’éventuels sinistres. Votre maison est une enveloppe protectrice; veillez à ce que sa couverture soit toujours en parfaite condition.
Sur la même bande · Banque au quotidien
- Comment la carte de magasin avec réserve d'argent en ligne révolutionne-t-elle le shopping moderne ?
- Frais bancaires abusifs : ce que la loi plafonne et comment se faire rembourser
- Combien coûte réellement l'assurance pour votre location saisonnière ?
- Comment la saisie des comptes peut transformer la gestion financière de votre entreprise ?
- La banque au quotidien — le dossier complet
- Convertisseur de devises — l’outil

